-

邮箱地址
unrecognizable@yahoo.com
-

公司地址
永安市虫释庄491号

邮箱地址
unrecognizable@yahoo.com
公司地址
永安市虫释庄491号
单场付费采购金额不大、周期很短,却容易在预算审批和结算凭证之间留下断点。需求临时出现,采购人员先谈价格再补预算,财务付款时才发现验收单、发票和结算单对不上。预算审批与结算凭证闭环因此值得关注,它把临时采购的每个动作变成可追溯的责任链。
单场付费采购通常由业务部门临时发起,需求集中在一次活动、一场赛事或一段短期服务。发起人填写采购申请时,往往只写总价和供应商,预算科目、费用归属、是否重复采购都放在备注里。预算审批因此变成补签手续,财务看到的申请已是既成事实,审批对成本约束的作用被削弱。
改变从预算前置开始。业务部门在提出单场采购前,先确认年度预算中是否有对应科目和可用额度,再按金额、服务类型和供应商性质选择审批层级。采购申请必须写明采购事由、费用承担主体、预计付款节点和验收标准,预算管理员据此冻结额度,避免同一笔预算被多次占用。
单场采购金额小,容易被拆成多笔申请绕开审批权限。预算审批要看同一供应商、同一事项、同一时间段内的累计金额,而不是只看单笔数字。对临近审批上限的申请,审批人应要求说明采购必要性和价格依据。额度冻结后,如需求取消或金额变化,必须及时释放或调整,不能让预算占用长期悬空。
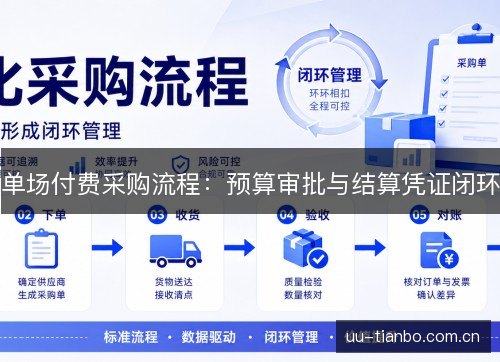
预算审批通过后,单场采购进入执行环节。采购人员按审批确定的金额和范围组织询价或比价,形成书面记录,再与供应商确认服务内容、完成时间、付款条件和违约责任。金额虽小,也应以订单或简式合同固定双方权利义务,避免口头约定。订单上的金额不得超过已冻结额度,超出部分要退回补充审批。
结算凭证的起点不是发票,而是验收。单场服务完成后,业务部门要对照申请中的验收标准逐项确认,记录实际到场人数、服务时长、设备数量或成果交付情况。验收单由使用部门、采购经办人和供应商共同签认,发现缺项、降标或延期时,应在上游扣减结算金额。没有验收记录的采购,财务不应进入付款程序。
进入结算时,采购、验收、发票三类信息要能互相匹配。结算单列明合同或订单金额、验收确认金额、扣减事项和应付金额,发票的购买方、服务名称、税率和金额需与结算单一致。财务审核人员检查三单之间的数量、金额和日期逻辑,发现差异先退回复核,不能以情况特殊为由直接付款。
付款环节要形成完整凭证链:采购申请与审批记录、预算冻结或占用记录、订单或合同、验收单、结算单、发票、付款回单依次关联。付款回单上的收款人与发票销售方、合同供应商保持一致,付款金额与结算单应付金额一致。凭证不全时,财务应退回补齐,不能先付后补,否则闭环在最后一步断开。
这些断点并非源于某个环节不认真,而是单场采购的时效压力与部门分工共同造成。业务部门关注活动能否按时落地,采购关注价格和交付,财务关注票据合规,预算管理员关注额度。信息分散在不同表格和消息里,谁都能看到局部,却少有人对整条链条负责,凭证便在最急的时候被忽略。
预算审批与结算凭证脱节,影响不止多几张补签单。天博体育平台预算额度被临时占用后,其他项目可能无法及时付款;供应商知道采购方着急,议价空间被压缩;发票与验收不符还会带来税务和审计风险。更隐蔽的是责任模糊,出现超支或质量问题时,业务、采购、财务都能找到理由,整改难以落到具体人。
让闭环稳定运转,需要把关键控制点写进流程规则。单场采购可设置预算前置校验、审批权限表、累计金额监控、验收必填项和三单匹配规则,并在信息系统中留下时间戳和操作人。例外情形单独标记,由更高层级审批并说明原因,事后纳入抽查,避免例外变成常态。
闭环还需要明确角色责任。业务部门对采购事由和验收结果负责,采购部门对询价过程和合同条款负责,预算管理员对额度占用和释放负责,财务对凭证完整性和付款准确性负责。每个角色在流程中留下确认记录,交接时以凭证为准而不是以口头说明为准,责任便不会在部门之间悬空。
往后看,单场付费采购会更多借助数字化工具压缩人为断点。预算额度在申请提交时自动校验,审批记录与订单关联,验收单和发票通过影像或结构化数据进入结算,付款回单回写后自动核销预算。规则引擎对金额、供应商和时间的异常组合发出提示,审计人员按凭证链抽查,而不必追着纸质材料跑。
单场付费采购的价值不在流程多复杂,而在每一次临时需求都能回到预算约束和凭证事实。预算审批把花钱的权限说清楚,结算凭证闭环把花钱的结果留下来,两者相接,采购人员才敢在时效压力下做决定,财务也才能在付款前守住底线。把这条链走顺,单场采购就不再是内控的薄弱环节。